تقييم العقار في بنك الراجحي ما هو إلا عبارة عن عملية فحص أو كشف يقوم بها أحد الشركات الكبرى المخصصة في عملية تقييم العقارات والمباني والمنشآت وغيرها من الأساسيات الأخرى التي سنتعرف عليها بالتفصيل أكثر في باقي المحتوى التالي.
وبالإضافة إلى خطوات تقييم العقار سنقوم بالتعرف على شروط التمويل العقاري الذي يقوم بها بنك الراجحي في السعودية.
اقرأ أيضا: تمويل إمكان: شروط التمويل وطريقة التقديم وأهم المميزات 2026
ماذا تعرف عن تقييم العقار في بنك الراجحي
تعريف عن بنك الراجحي
بنك الراجحي من أكبر البنوك الإسلامية المتواجدة في المملكة العربية السعودية وغيرها من الفروع الأخرى المتواجدة خارج حدود المملكة وفي بعض الدول الأوروبية المختلفة.
وهو السبب الذي جعله بالساهل يترتيب من أبرز وأكبر البنوك الإسلامية في العالم، وذلك بالإضافة لما يقوم به من تقديم الخدمات المصرفية المتنوعة على أعلى مستوى من حيث الإقراض والتمويلات وغيرها بشرط أن جميعهم يتوافقوا مع أحكام الشريعة الإسلامية.
وفي حين إرادة العميل أن يقوم بالتعاقد مع بنك الراجحي من أجل الحصول على تمويل عقاري لإنشاء العقار الخاص به،
أو المنزل الذي يحلم به،
أو من أجل الحصول على مبالغ تمويلية ضخمة لتوسيع المشاريع العقارية الخاصة به وما إلى ذلك، ولكن قبل الحصول على هذا التمويل يطلب منه البنك أن يقوم بسداد كافة الديون التي تتراكم عليه أولًا كشرط لصرف التمويل.
ماذا يعني مصطلح تقييم العقار
يقوم بنك الراجحي بتعيين بعض من الشركات المتخصصة في ذلك من أجل تقييم العقار من خلال حاسبة التمويل العقاري، وذلك لفحصه جيدًا والتأكد من أن السعر الخاص بالعقار مناسب لقيمته.
وعلى أساس هذا التقييم سيتم تحديد نسبة القسط الشهري لتمويل العقار بالإضافة إلى لمجموع الأقساط واستقطعها من راتب العميل، وفي الغالب ما يكون القسط الشهري للعقار كحد أقصى يترواح ما بين 2 ألف إلى 4 آلاف ريال سعودي.
لذلك تقييم العقارات ما هو إلا عملية تقدير لقيمة العقار بمختلف أنواعها وأحجامها، وذكلك يكون وفقًا لعدة عوامل منها لنوع محدد للقيمة ولغرض محدد من هذا التقييم.
اقرأ أيضا: مصرف الراجحي – التمويل العقاري
معلومات عن التمويل العقاري من بنك الراجحي
في حالة إذا أراد المواطن الحصول على التمويل العقاري الذي يقدمه بنك الراجحي، يجب أن تكون على دراية كاملة ببعض المعلومات الاساسية حتى يتم صرف المبلغ التمويلي من مصرف الراجحي.
ومن تلك المعلومات هي كالآتي:
- يعطي البنك للعميل حرية السداد المبكر لقيمة التمويل.
- لا يتم التأمين على العقار أثناء فترة التمويل بالفعل.
- يمكن أن يتم منح التمويل بضمان العقار الذي يسكنه العميل.
- لا يتم منح التمويل بضمان عقار يتم سداد القسط الخاص به بالفعل.
- يقوم البنك بتحديد قيمة السداد الشهري للعقار وفقًا للراتب الصافي الخاص بالعميل.
- يتم ذكر مساحة العقار الموجود فعليًا في طلب التقديم على تمويل العقار.
- يمكن أن يتم تفويض البنك للبناء على أرض العقار أثناء فترة التمويل.
- يمكن للمصرف أن يمنح للعميل تأجير العقار أثناء فترة التمويل بشرط أن يتم الحصول على تفويض للموافقة على التأجير.
شروط التمويل العقاري من الراجحي
يوجد بعض الشروط الذي يجب للعميل اتباعها في حالة حصوله على التمويل العقاري من بنك الراجحي،
ومن تلك الشروط هي كالآتي:
- يجب على العميل أن يكون سعودي الجنسية.
- السن يترواح ما بين 21 إلى 60 عام.
- في حالة إذا كان العميل موظف في القطاع الحكومي يجب ألا يقل الراتب الشخصي عن 5 آلاف ريال.
- إما العمل في القطاع الخاص لا يقل عن الراتب عن 7500 ريال.
- أما فترة العمل لو كان في القطاع العام لا تقل عن 6 شهور، والقطاع الخاص 12 شهر.
أهمية تقييم العقار قبل الحصول على التمويل
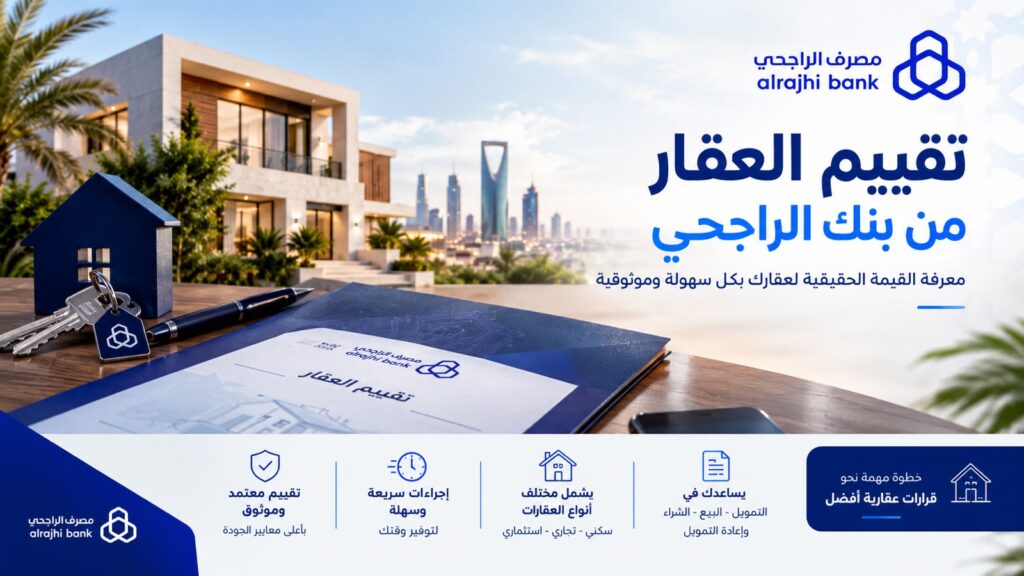
يعد تقييم العقار من الخطوات المهمة التي تسبق الحصول على التمويل العقاري، حيث يساعد البنك على معرفة القيمة السوقية التقريبية للعقار والتأكد من مدى ملاءمته كضمان للتمويل. ولا يعتمد التقييم على سعر البيع الذي يحدده المالك فقط، وإنما يتم النظر إلى مجموعة من العوامل، مثل موقع العقار، ومساحته، وعمر المبنى، وحالته الإنشائية، ونوع الاستخدام، بالإضافة إلى أسعار العقارات المشابهة في المنطقة.
كما قد تختلف القيمة التقديرية للعقار عن السعر الذي يطلبه البائع، وفي هذه الحالة يمكن أن يؤثر الفرق بين القيمتين في قيمة التمويل التي يمكن الحصول عليها. لذلك من الأفضل للمشتري التأكد من جميع تفاصيل العقار ومستنداته قبل إتمام عملية الشراء والتقدم بطلب التمويل.
ويهدف تقييم العقار كذلك إلى تقليل المخاطر المرتبطة بالتمويل، سواء بالنسبة للبنك أو للعميل، لأن معرفة القيمة الفعلية للعقار تساعد على تحديد حجم التمويل بصورة أكثر دقة. وقد تختلف إجراءات التقييم والاشتراطات المطلوبة بحسب نوع العقار وبرنامج التمويل وحالة العميل، لذلك يفضل التحقق من المتطلبات الحالية لدى البنك قبل تقديم الطلب.
ومن المهم أيضًا تجهيز المستندات المتعلقة بالعقار، والتأكد من سلامة البيانات الخاصة به، لأن وجود اختلاف في المساحة أو نوع العقار أو المستندات الرسمية قد يؤدي إلى الحاجة إلى مراجعة البيانات قبل استكمال إجراءات التمويل. وبعد الانتهاء من التقييم واستكمال المتطلبات، يمكن متابعة بقية إجراءات التمويل وفقًا للضوابط والشروط المعتمدة.